Nếu chỉ nói “tôi muốn giàu”, chúng ta gần như không thể xây dựng được một kế hoạch tài chính cụ thể. Giàu là bao nhiêu? Khi nào thì đạt được? Và tại sao chúng ta muốn giàu?
Một mục tiêu tài chính tốt phải cụ thể hơn. Chẳng hạn, thay vì nói “tôi muốn có nhiều tiền”, bạn có thể nói “tôi muốn có 5 tỷ đồng tài sản ròng ở tuổi 40” hoặc “tôi muốn có đủ tiền để mua một căn nhà trong vòng 5 năm tới”. Khi mục tiêu trở nên cụ thể, chúng ta mới có thể bắt đầu tính toán xem mình cần tiết kiệm bao nhiêu, đầu tư như thế nào và có đang đi đúng hướng hay không.
Ví dụ, “tôi muốn mua nhà” vẫn còn quá mơ hồ. Căn nhà trị giá bao nhiêu? Mua ở đâu? Bao giờ mua? Cần bao nhiêu tiền ban đầu? Mỗi tháng phải tích lũy bao nhiêu? Nếu thu nhập hiện tại không đủ thì phải làm gì? Những câu hỏi này biến một mong muốn thành một kế hoạch thực tế hơn.
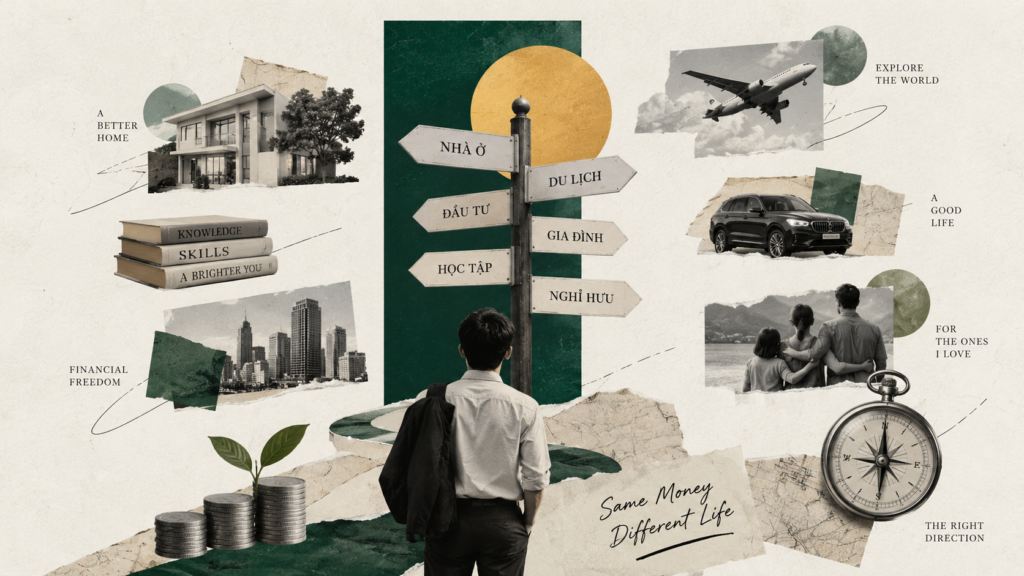
Và đây cũng là lúc chúng ta phải đối mặt với một sự thật không mấy dễ chịu: chúng ta không thể có tất cả mọi thứ cùng một lúc. Bạn có thể muốn mua nhà, mua xe, đi du lịch, đầu tư, nghỉ hưu sớm, cho con học trường tốt và dành tiền cho bố mẹ. Nhưng nguồn lực của mỗi người đều có giới hạn. Vì vậy, quản lý tài chính không chỉ là tìm cách kiếm thật nhiều tiền, mà còn là quyết định nên sử dụng số tiền hữu hạn của mình cho điều gì trước.
Đây chính là khái niệm Opportunity Cost – chi phí cơ hội. Khi lựa chọn một phương án, chúng ta đồng thời từ bỏ lợi ích của những phương án khác. Nếu bạn có 1 tỷ đồng và quyết định dùng nó để mua một chiếc xe, bạn không chỉ mất 1 tỷ đồng. Bạn cũng từ bỏ cơ hội sử dụng số tiền đó cho một khoản đầu tư, một căn nhà hoặc một mục tiêu tài chính khác. Chi phí cơ hội không chỉ liên quan đến tiền, mà còn có thể liên quan đến thời gian và sức khỏe.
Nhìn theo cách này, Quản lý tài chính cá nhân không còn đơn giản là một bảng Excel với rất nhiều con số. Nó thực chất là quá trình hiểu mình đang ở đâu, mình muốn đi đâu và làm thế nào để sử dụng những nguồn lực đang có để đi đến đó. Bắt đầu bằng việc nhìn vào dòng tiền để biết tiền đang đi đâu. Sau đó nhìn vào bảng tài sản để biết mình thực sự đang có bao nhiêu. Tiếp theo, sử dụng giá trị thời gian của tiền để hiểu sức mạnh của việc tích lũy và đầu tư theo thời gian. Cuối cùng, xác định những mục tiêu tài chính cụ thể và sắp xếp chúng theo thứ tự ưu tiên.
Chỉ sau khi hiểu những điều đó, chúng ta mới nên bắt đầu hỏi: “Tôi nên đầu tư vào đâu?”
Bởi vì đầu tư, suy cho cùng, chỉ là một công cụ. Nếu bạn chưa biết mình đang ở đâu và muốn đi đâu, việc lựa chọn công cụ tốt đến đâu cũng chưa chắc giúp bạn đến đúng nơi. Một danh mục đầu tư có thể mang lại lợi nhuận rất cao, nhưng nếu đó là số tiền bạn cần dùng để mua nhà trong hai năm tới thì nó có thể không phù hợp. Ngược lại, một khoản tiền gửi ngân hàng với lợi nhuận thấp hơn có thể lại là lựa chọn hợp lý cho một mục tiêu ngắn hạn cần sự chắc chắn.
Quản lý tài chính tốt không phải là tìm cách khiến mọi đồng tiền sinh lời nhiều nhất có thể. Đó là tìm cách để mỗi đồng tiền phục vụ đúng mục đích của nó.
Và có lẽ đây mới là điểm bắt đầu thực sự của hành trình quản lý tài sản và gia sản: trước khi tìm cách làm cho tiền lớn lên, hãy học cách hiểu tiền của mình.